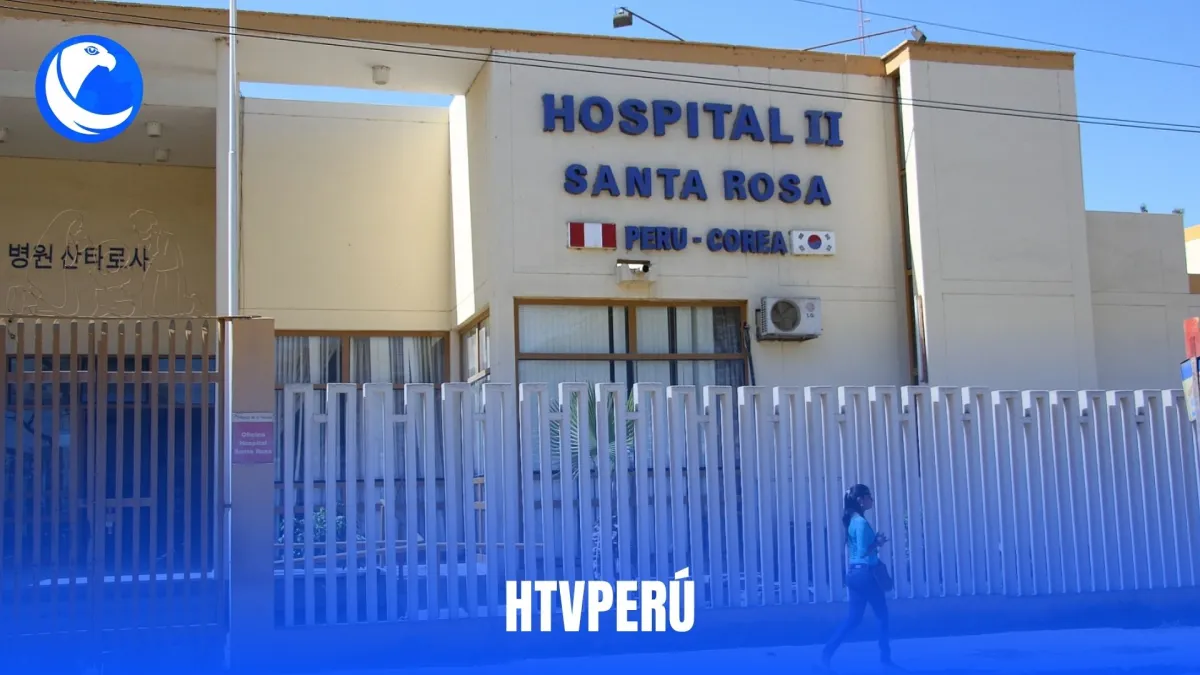
El uso irregular de S/569 mil en el hospital Santa Rosa de Piura quedó bajo observación de la Contraloría General de la República. El órgano de control detectó que S/569.122 destinados al fortalecimiento de los servicios de salud habrían financiado contrataciones para labores administrativas durante 2024 y 2025.
El hallazgo corresponde al Hospital de la Amistad Perú-Corea Santa Rosa II-2 de Piura. Según el Informe de Auditoría de Cumplimiento N.° 013-2026-2-5762-AC, los recursos provenían del Fondo de Compensación Regional (FONCOR) y de distintos programas presupuestales destinados a atender necesidades específicas del sector Salud. La Contraloría también identificó posibles responsabilidades entre funcionarios y exfuncionarios del establecimiento.
¿Para qué debían utilizarse los recursos?
Los fondos involucrados tenían objetivos relacionados directamente con la atención de salud. Entre ellos figuraban programas vinculados con tuberculosis y VIH/Sida, emergencias y urgencias médicas, salud materno neonatal y salud mental.
Sin embargo, el órgano de control encontró que parte de este presupuesto terminó financiando contratos por locación de servicios para realizar tareas administrativas dentro del hospital.
Según la auditoría, durante 2024 se autorizaron 76 órdenes de servicio con estos recursos. La revisión de los documentos permitió determinar que las actividades de los contratados estaban relacionadas con funciones administrativas y no con los objetivos específicos que justificaban la asignación del presupuesto. La situación continuó durante 2025, de acuerdo con los resultados de la auditoría.
¿Qué áreas administrativas recibieron estos contratos?
Durante 2025, el Hospital Santa Rosa emitió certificaciones presupuestarias para 139 órdenes de servicio. Los contratados fueron destinados a diferentes oficinas del establecimiento. Entre las áreas mencionadas aparecen Logística, Planeamiento Estratégico, Economía, Estadística e Informática.
Para la Contraloría, el problema radica en que estos servicios utilizaron recursos con una finalidad presupuestal determinada. En el caso del FONCOR, los recursos tienen una orientación relacionada principalmente con inversiones y con el cierre de brechas en infraestructura y acceso a servicios públicos.
Los programas presupuestales utilizados también cuentan con objetivos específicos vinculados con la atención sanitaria. Por ello, el órgano de control consideró que emplear estos fondos para labores administrativas no habría respetado la finalidad para la que fueron asignados.
¿Qué responsabilidades encontró la Contraloría?
La auditoría identificó presunta responsabilidad penal en un funcionario y un exfuncionario del Hospital Santa Rosa. Ante este resultado, la Contraloría recomendó iniciar las acciones correspondientes ante la Procuraduría Pública Especializada en Delitos de Corrupción. Esta instancia deberá intervenir dentro de sus competencias para determinar las responsabilidades que correspondan conforme a ley.
El informe también identificó presunta responsabilidad administrativa funcional en otras cinco personas, entre funcionarios y exfuncionarios. En estos casos, el órgano de control recomendó iniciar los procedimientos administrativos correspondientes para establecer las responsabilidades respectivas.
¿Qué pasará con el caso del hospital Santa Rosa?
La Contraloría informó que continuará con las acciones relacionadas con los hechos detectados en el hospital piurano. El caso pone bajo revisión la manera en que el establecimiento utilizó recursos destinados a programas y necesidades específicas de salud. La investigación deberá determinar si las decisiones tomadas por los funcionarios generaron responsabilidades penales o administrativas.
Mientras avanzan las acciones correspondientes, el informe de control establece que los S/569.122 fueron utilizados en contrataciones que, según la Contraloría, no estuvieron vinculadas con las finalidades específicas de los recursos.
El caso queda ahora en manos de las entidades competentes, que deberán evaluar la documentación y determinar las responsabilidades individuales que correspondan.
 Continuar con Google